体育游戏app平台比较即时零卖混战为电商界带来的增量-开yun云体育入口(官方)最新下载IOS/安卓版/手机版APP
发布日期:2026-07-03 04:50 点击次数:103
你们还牢记“红猫规画”吗?
5月7日小红书和阿里配合推出红猫规画,随后“红京规画”发布,拼多多、微信小步调也接入小红书,一条从“种草”直达“交往”的跨平台链路就此买通。但一系列“红X规画”经过了漫长的618、一个月烧掉近200亿元的外卖大战之后,很快成了被渐忘的话题。
比较即时零卖混战为电商界带来的增量,以及AI为互联网公司带来的遐想,红X规画们很小,仅仅几个数据投放器用的功能升级。但它背后是小红书对自身变装的再定位——总结“生意进口”,种草的价值,终于能通过现实数据被商家感知。再往大了说,这次内容场与交往场的领路,成了电商行业全域十年攻防史的要道节点。
更伏击的是,内容平台种草、货架平台成交这一全域筹谋姿色,依旧是稠密商家在存量里找增量的基本操作。截止本年7月10日,已有2000多个商家在请求买通从小红书通向天猫京东等交往场的直达链路。
这恰是一财商学院推出敷陈《从种草到交往:小红书何如重构电商生意链路?》的原因。咱们但愿它成为第一份从红猫规画伸开,系统性考虑新开环时期下,“种草场”小红书何如与其它交往场单干,以及商家如安在全域电商筹谋中成长。
2024年的WILL大会上,小红书技巧副总裁风笛展示了一组数据:高端家家具牌Cabana使用小红书的“私信通”器用投放时,系统归因的ROI仅为2.34。但现实情况是,普遍虚耗者看完札记后直奔线下门店下单。若是把当然进店的客户全量纳入谋略,这笔投放的现实ROI 不错飙升到39。
差值背后,是小红书自合计历久被低估的交易价值。“用户何以而来”“何以购买”“成果何如归因”——这是告白界历久存在的问题,更是小红书的存在焦灼。若是横向对比几个内容平台,抖音、快手自建电商闭环,用真金白银的成交额评释了我方对品牌的价值;B站莫得想想职守,坦爽朗荡地挣告枉然;小红书则被平台之间割裂的数据、种草成果难以归因的高墙困住。
本年 618 前夜,阿里与小红书共建的“红猫规画”率先撬开一谈门缝,随后“红京规画”发布,拼多多、微信小步调也接入小红书,一条从“种草”直达“交往”的跨平台链路就此买通:小红书札记里涌动的虚耗欲能流向天猫、京东的订单页,品牌搜索量、加购率、订单ROI初度成为可量化内容的目标。
小红书定位“生意进口”,电商踏入新开环时候
由于红京、红拼、红微的筹谋链条和技巧逻辑与红猫规画基本一致,且“小红书种草,淘天成交”的虚耗者行动旅途更普遍,因此,咱们的敷陈以红猫规画手脚不雅察对象。在该规画中,两大中枢升级点“小红星”和“种草直达”分别补上了商家全域筹谋的两大块拼图,带来的不仅是商家种草后链路数据(如搜索、进店、滚动)的可量化,还有另外两大既实又虚的变化:小红书对平台变装再定位;内容场与交往场领路,电商行业插足了新开环时期。
①“生意进口”定位,才是小红书的长板
2018年以来,小红书确切每隔2、3年就会有一次上市或收购外传。这些外传并非谈听途看,与小红书用户体量额外的B站早在2018年3月就前去纳斯达克上市,市值约32亿好意思元,并曾在2021年冲上500亿好意思金市值。
但各样原因导致的上市规画受阻,使得小红书自我造血的压力陡增:
第一,自营电商的一语气失利。2023年,小红书砍掉了福利社、小绿洲等自营电交易务。
第二,闭环电交易务难以形成更大界限。2023年小红书初度竣事盈利,年度营收达到了37亿好意思金,但其中告白营收为大头,约24亿好意思金,电商营收仅占30%,约13亿好意思金。中信建投通过佣金比例反意想算,2023年小红书电商的GMV(商品交往总数)约为2300亿,这一数据距离各大电商平台扭亏为盈的时刻齐相去甚远:
2016年京东扭亏为盈,GMV达到6582亿元,净利润达到了10亿元;2021年拼多多扭亏为盈,GMV达到2.4万亿,净利润为77.69亿元;雷同为内容+电商平台的快手,2023年扭亏为盈,GMV为1.18万亿元,往日净利润64亿元。
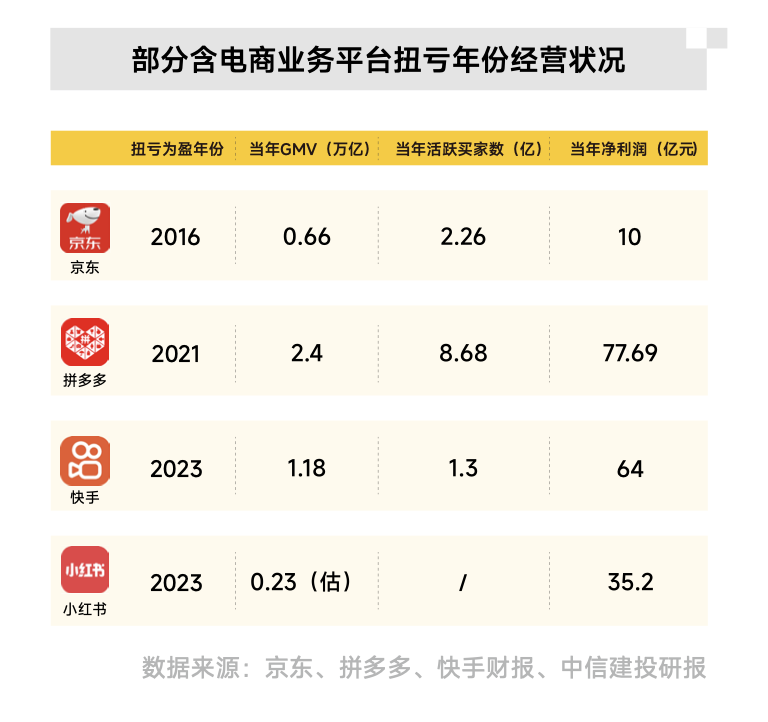
如今,小红书也曾一语气两年盈利,本钱市集环境也已发生了深远变化。无论异日是否仍抱有上市盘算,它齐需要领有握续的交易化收入增长:不上市,握续盈利才有我方造血的可能;要上市,它得评释在雷同的用户基数下,我方比B站具备更广泛的遐想空间。
而比较电商,种草带来的告白收入更具细目性,尤其当成果可被度量。当所有这个词携流量自建电商闭环的内容平台齐长得越来越相似时,小红书“生意进口”的定位,反而让它有了相反化上风。种草成果可被度量则为小红书的告白收入提供了保险。
②电商行业插足新开环时期
以2003年淘宝出生为开头,中国电商发展20多年,被视作“流量尽头”的货架电商们遥远在从外部平台引入流量。若是咱们将2013年蘑菇街和妍丽说被淘宝“紧闭”视作一个要道节点,全域电商攻防史也已起初十年。
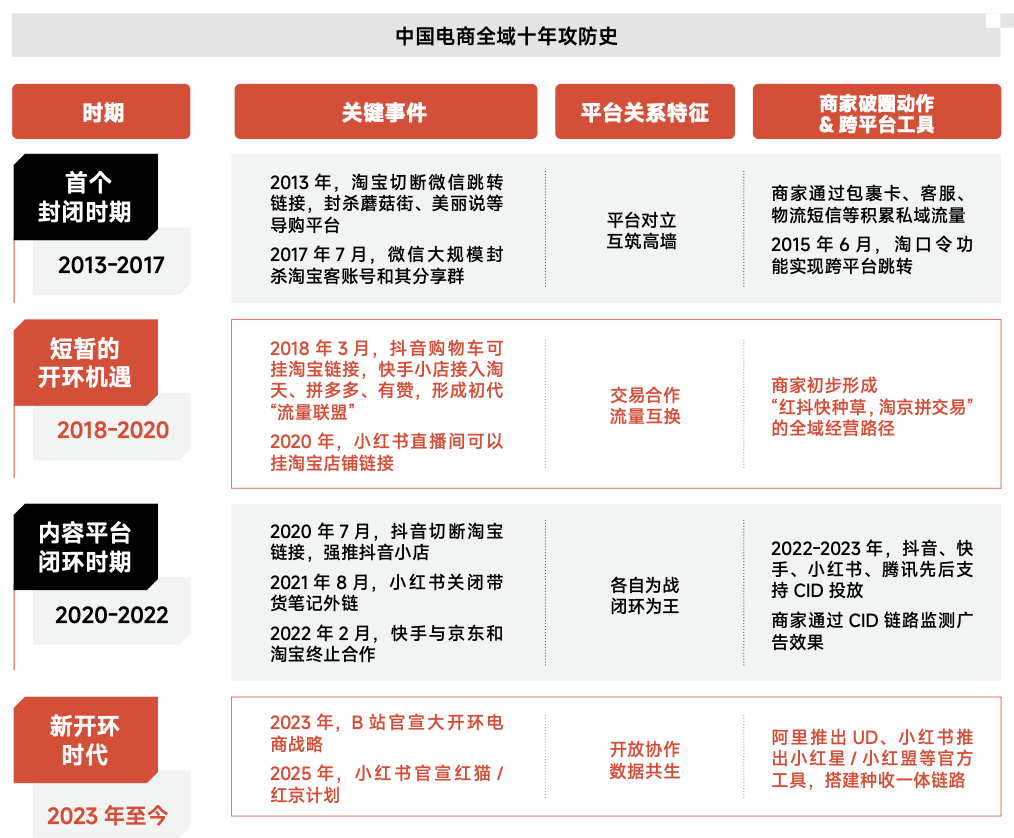
在最初的封闭时候(2013-2017年),由淘宝和微信的对立联系形成最初的大闭环电商路子:微博导向淘宝、微信牵手京东;而后,借着短视频内容的东风,抖音、快手、小红书等新平台兴起,又带来了新的开环机遇(2018-2020年)。
但2020年后,内容平台携流量入局、依靠直播电商,运行自建电交易务时,内容平台与货架平台又插足闭环时候(2020-2022年)。此时CID技巧运行用于引流电商。CID是用户点击告白时生成的数字编码,它额外于平台筑墙时,技巧干事商放下的一截梯子——当用户看完告白去电商平台时,平台会纪录来自这个编码的订单行动,并回传给告白平台,让告白主不错监测并优化告白成果。这买通了从社媒和电商平台的数据通路,让ROI谋略、和告白素材按成果优化成为了可能。少见据表示,仅在抖音单一平台,2023年的CID链路告日间耗峰值就起初了1亿。
如今,小红书的开环电商探索以及B站于2023年率先晓谕绽放环计策,则组成了新开环时期的基调。开环与闭环的选用,波及平台间本钱配合、流量增长和告白收入。而积极进行多平台布局,是商家一直以来的共鸣。那处有更低的流量成本、新的虚耗东谈主群,那处就有销量增长的契机。
跳出红猫,小红书全域筹谋方法论
值得指出的是,尽管不少商家齐向一财商学院抒发了参与红猫规画的好奇艳羡,也有商家因过往的失败训诲(如小红星投放ROI过低,或CID失掉)暗示该规画增益有限。从商家参与界限看,截止7月10日,仅2000多个商家请求参与各项“红X规画”的种草直达,也阐述该规画尚在小界限考据期。
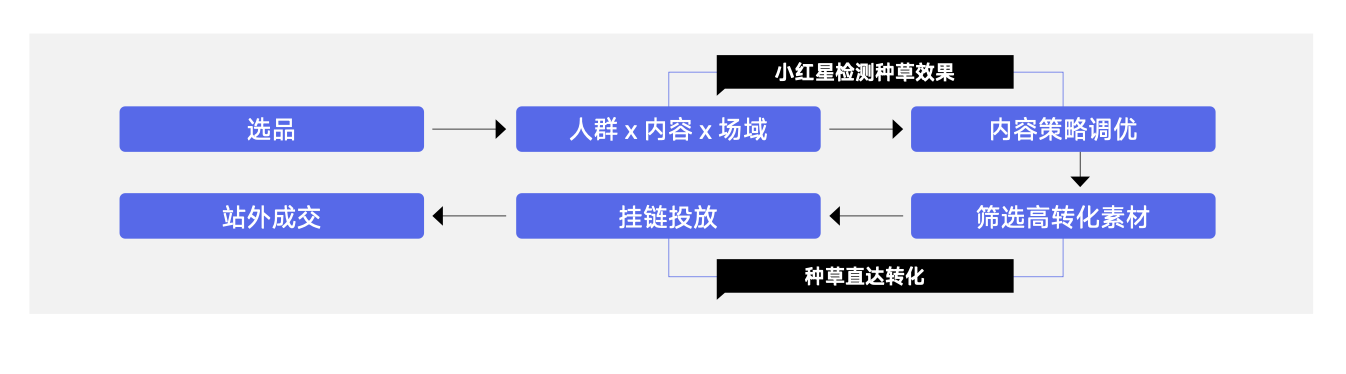
在现实筹谋的链条中,小红星与种草直达也并不隐私全部法子。一个小红书商家的全域筹谋链条粗放可分为:
1. 选品;
2. 找对东谈主、说对话、选用合适场域投放;
3. 监测成果, 竣事内容策略调优;
4. 在多篇跑马札记中,筛选出高滚动素材;
5. 挂链投放;
6. 跳转至站外成交几个法子。
这个链条中, 小红星进展数据会诊,恢复“什么内容能种草”;种草直达进展成果加快,处理“何如让种草快速变现”。
因此一财商学院在这份敷陈中,将跳出红猫规画自身,通过畅通户外、健康、家居、个护等行业的几大案例为商家提供小红书全域筹谋的实战方法论。咱们不以「品牌界限」手脚案例的分歧维度,而是围绕「货色特点」和「商家筹谋方向」伸开分类究诘,中枢解答商家在小红书筹谋经由中的几个主要问题:小红书种草已是商家基本操作,是否要在小红书开店;全域齐开店的情况下,是否还要有必要种草直达。
①是否有必要在小红书开店?
据一财商学院统计,好意思妆、个护、畅通户外、健康、服装、珠宝等8个类目标天猫Top10品牌,62.5%齐也曾开设小红书官方旗舰店。从末端看,未开设小红书店铺的商家,大多妥洽在畅通户新手业和香氛香薰行业,但两者的原因大相径庭:畅通户外品牌大多是主动选用不开店的大品牌;而香氛香薰品牌则大多处于单平台冲破的成长阶段。
比喻,比较其它熏陶大品牌扎堆的类目,香氛香薰算是新品牌辈出的赛谈——天猫TOP10商家中,现在大多数还在依靠单一平台上风起量,尚异日得及布局多个平台。比喻分别位列行业第四、第六、第九和第十的尹谜、PISSA、梦川和西尼优,无一例外齐从抖音起家、以抖音为主阵脚,以致在小红书尚未通畅官方账号。
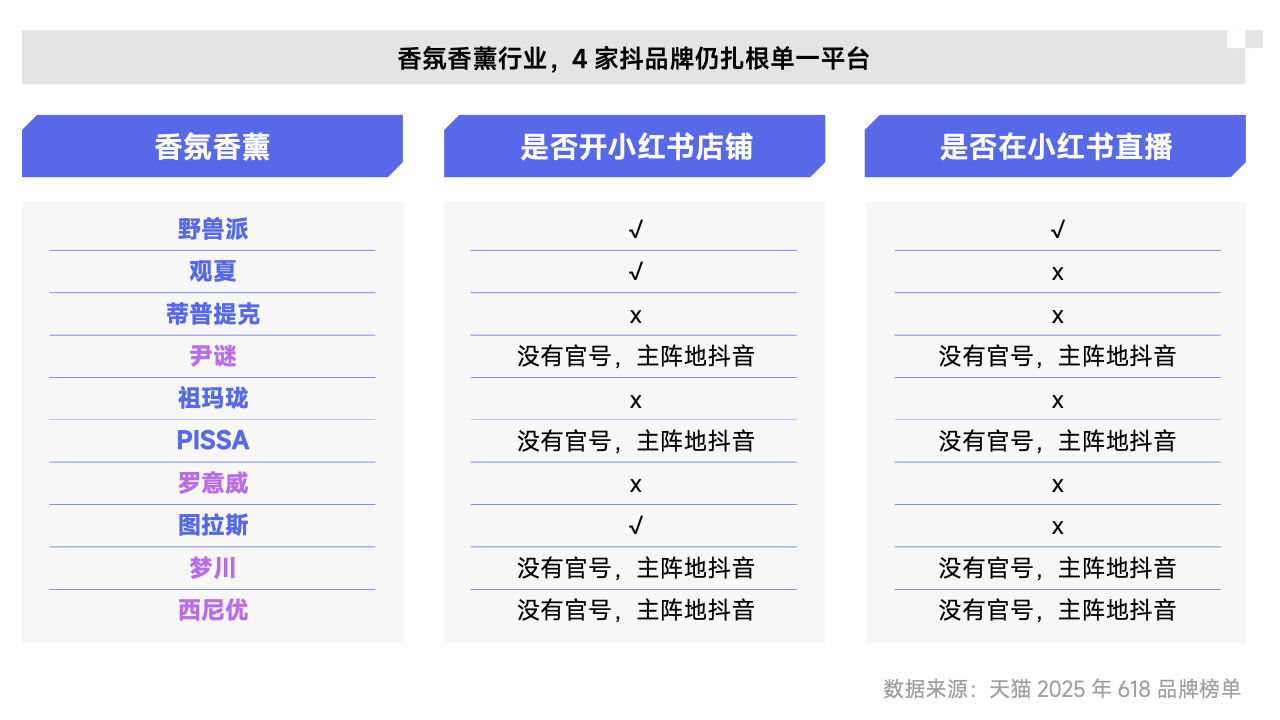
这些品牌主要走廉价路子,如抖音四大哥店梦川店铺总销量超200万件,其中7.9元卫生间除臭极新剂已售76万件,以完全廉价带动销售额,商品卡孝敬的销售额占比98%;同在抖音开店四年的西尼优,主要商品是100元傍边的车载香薰,抖音店铺总销量4.3万件,直播带来的销售额占一半——这通盘线注定很难适配小红书的用户好奇艳羡与图文路子。
而在天猫畅通户新手业TOP10品牌中,安踏集团旗下的斐乐、安踏和迪桑特齐在小红书开了店铺。其中安踏主品牌和斐乐更是保管了高频次开播。本年3-5月,两个品牌平均每个月开播约30场。耐克、阿迪达斯、lululemon、New Balance等几大国际畅通品牌,既莫得开红店、也莫得开播——这并不料味着它们不爱好小红书。
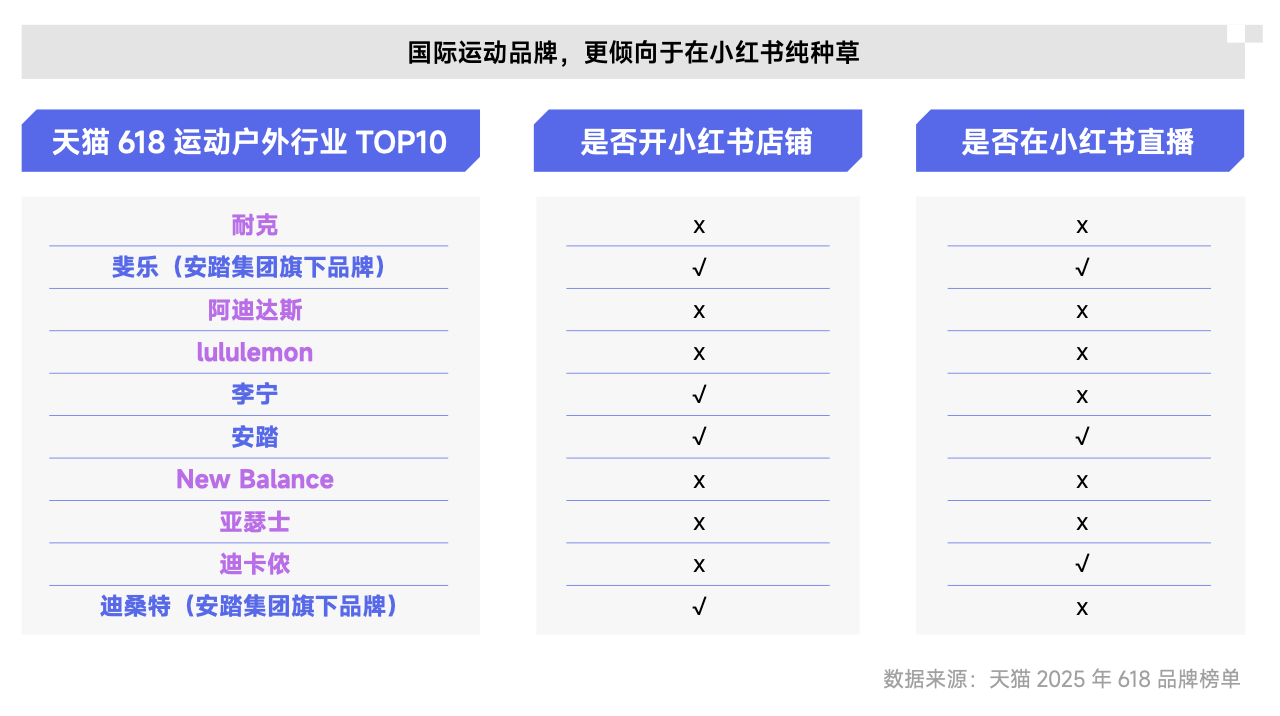
以耐克为例,它在近90天(截止7月7日)在小红书的预估投放金额超1700万元,是所有这个词畅通品牌中最高的;雷同未开设小红书店铺的迪卡侬,也会以平均两个月一次的开播频率进行品牌宣传,而非带货,5月15日在千岛湖的雨中开播了4小时,用户外的千里浸式体验邀请达东谈主共享畅通体验、产品功能等。
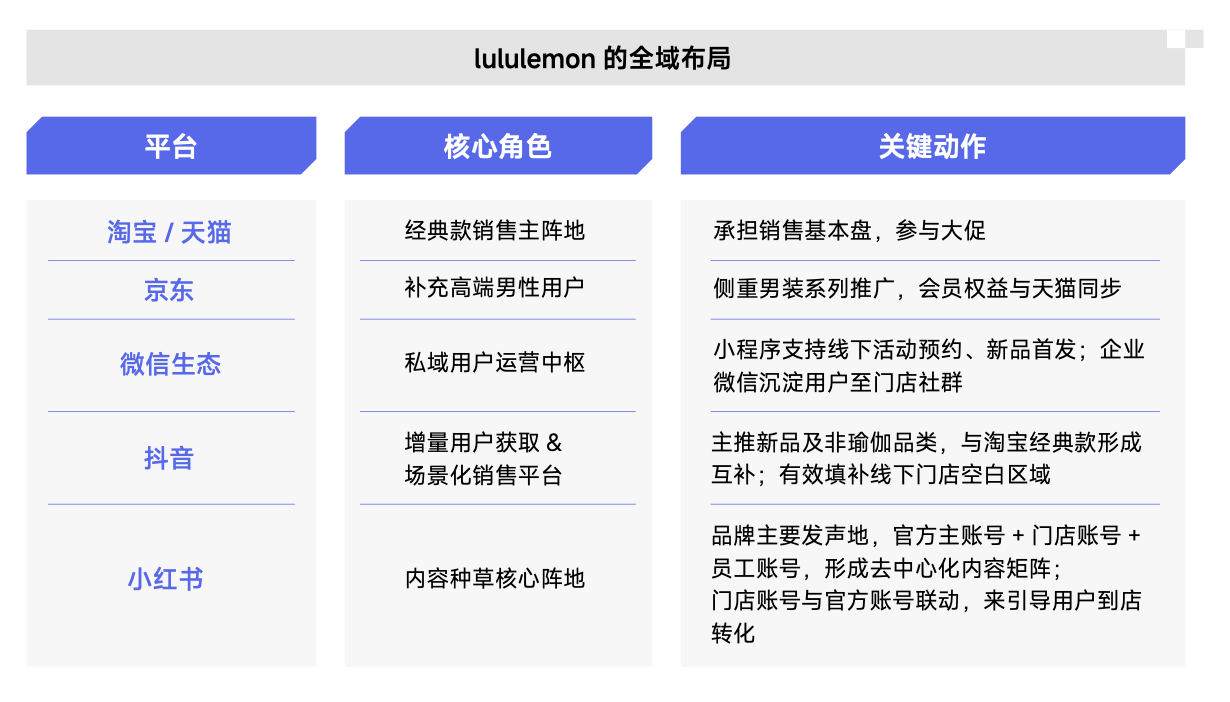
这些国际畅通品牌们现在早已进行有头绪的全域布局,如lululemon以线下直营店手脚体验中心,线上则隐私淘天、京东、抖音、微信小步调多个平台——完全不错称得上是一个“全域玩家”。但和中国脉土畅通品牌、以及那些被纳入中国集团麾下的国际品牌不同,它莫得在小红书开设店铺,仅仅将它手脚一个品牌宣传的渠谈,用于纯种草和社群行动招募。
中枢原因主要有两点:
第一,渠谈资源聚焦头部平台,竣事存限资源的合理分拨;
第二,内容种草与销售场景分离,不错藏匿价钱与品牌调性风险。
②在小红书和站外齐开店的情况下,是否还要有必要种草直达?
从现在来看,已尝试在小红书探索闭环电商的商家,若是仍但愿尝试种草直达,主要出于三类原因:
一是但愿享受政策红利期的早鸟型商家
据又名已在投放红猫规画的高客单类目商家暗示,由于吃到了流量扶握的片晌红利,现在点击成本和获客成本低于聚光和乘风。但因为不少用户也曾民风了小红书被种草-到淘宝天猫搜索购买的旅途,反而放不了量。
二是在小红书闭环电商中受挫的商家
某OTC品牌独创东谈主对一财商学院暗示,从2023年运行,该品牌就开设了小红书店铺,也从2024年下半年运行尝试作念小红星,但成果齐不睬想。小红书店铺一天一单,大多通过当然流或官号插足;而小红星已投放近百万元预算,但ROI仅为0.3。 从类目属性看,健康行业额外稳健CID阵势——标品、站外搜索行动占比高,且因商品同质化严重,加崇高量渠谈稀缺、行业竞争强烈——若是仅在小红书纯种草,品牌的ROI极低。因此,该品牌独创东谈主但愿尝试CID阵势。
三是得胜跑出站内闭环+站外开环阵势的商家
这类商家的中枢矛盾在于均衡站内滚动与站外引流 ——要不要为站外平台导流?站外跳转会不会稀释站内成交? 据了解,种草直达占用的是告白流量池 ,并不影响闭环电商的固定流量比例。另外,小红书也提供了一组数据,标明闭环告白与种草直达的东谈主群重合度极低,并不会因为相相互通触达东谈主群形成预算浪费:种草直达和闭环电商告白的曝光东谈主群重合度仅9%,点击东谈主群重合度仅5%。
在敷陈中,林氏家居、韶音和溪木源三个品牌既作念小红书站内闭环、又作念站外开环,它们分别代表三类不同筹谋诉求的商家:
1.界限化放量,优化投放ROI;
2.快速考据并打爆新品,霸占细分市集;
3.拓宽品牌东谈主群。
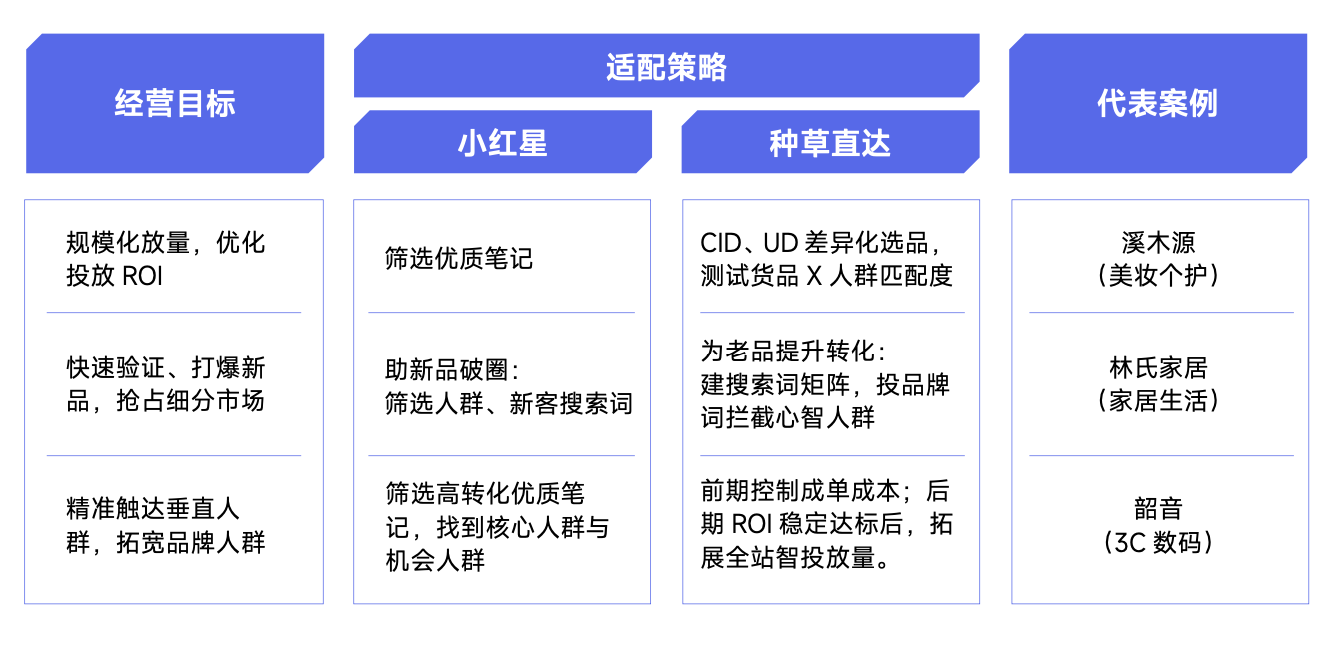
如溪木源在种草直达时同期进行CID和阿里UD双侧投放:在UD链路中,优先选用天猫店铺销量TOP1产品,借助站外熏陶的虚耗东谈主群画像提高投放精确度,竣事站外售量的界限化增长,稳守电商销量榜单元置;CID链路中,则选用小红书站内妙手群财富SPU,促进站内已种草东谈主群成交。
林氏家居在相反化选品的阵势下,通过种草直达提高老品沙发的滚动率,同期以小红星股东新品破圈。
韶音则在推出新品耳夹式耳机,在小红书进行前期的声量与东谈主群积存后,通过握续拓展契机东谈主群、以“站内直播+站外CID”的双轮回阵势打爆新品。
从实质上来说,种草直达与小红星齐仅仅数据器用——能否用好器用,波及多个前纲要求,比如:是否选对货色、对商品买点的转译是否弥散打动用户、内容和东谈主群的匹配度何如、东谈主群是否有高增漫空间、对搜索或信息流等场域的预算分拨是否合理......
当平台运行声称“能通过细目性的内容作念细目性生意” ,宣告了交易实质的总结:“东谈主的需求”与“货的价值”更需要内容高效贯穿。商家需要作念的,是回到用户自身——他们的逸想和惊惧,才是一切生意的开头。这约略亦然你翻开这份白皮书的情理。
举报 著作作家
一财商学院
关联阅读 阿里港股收盘涨近7%,带动“反内卷”受眷注
股价的高潮之中,阿里能否让市集看到更感性、历久的增长旅途至关伏击。
99 07-15 18:21 AI周报 | Meta天价挖角AI东谈主才;诺奖得主辛顿称“水督工的使命比白领安全”
OpenAI CEO称GPT-5可能本年夏天面世;Midjourney入局视频模子。
172 06-22 08:35 618本日部分商品不降价反加价,大促从狂欢走向博弈
在大促眷注度着落、商家利润渐薄的情况下,平台需要靠近越来越多“商家玩不起了”的挑战。
6 777 06-18 19:59 AI周报|OpenAI发布新模子o3-pro;AMD推出AI芯片MI350“硬刚”英伟达
OpenAI CEO奥尔特曼暗示,公司将上一代推理模子o3的价钱裁汰了80%,o3-pro的价钱则比o1-pro低廉 87%。
235 06-15 08:19 淘宝联手顺丰推“次日达”,618电商加码时效竞速
进步“时效性”正在成为618大战之中电商平台的一项出招体育游戏app平台。
178 06-05 18:18 一财最热 点击关闭